Resiliência dos consumidores à medida que nos aproximamos da época alta – Resumo do retalho de setembro

A inflação global abrandou para 6,7% em agosto, a taxa mais baixa desde fevereiro de 2022. A inflação subjacente, que em julho se manteve acima das expectativas dos economistas, também ficou abaixo das previsões nesse mês.
É provável que os aumentos de preços continuem a abrandar à medida que o ano avança, com as últimas previsões do Banco de Inglaterra a apontarem para que a inflação desça para 5 % até ao final do ano.
Com a inflação a evoluir na direção certa, o Banco de Inglaterra manteve as taxas de juro inalteradas nos 5,25% em setembro — após catorze aumentos consecutivos —, o que alimentou as esperanças de que o pico dos custos de financiamento esteja próximo.
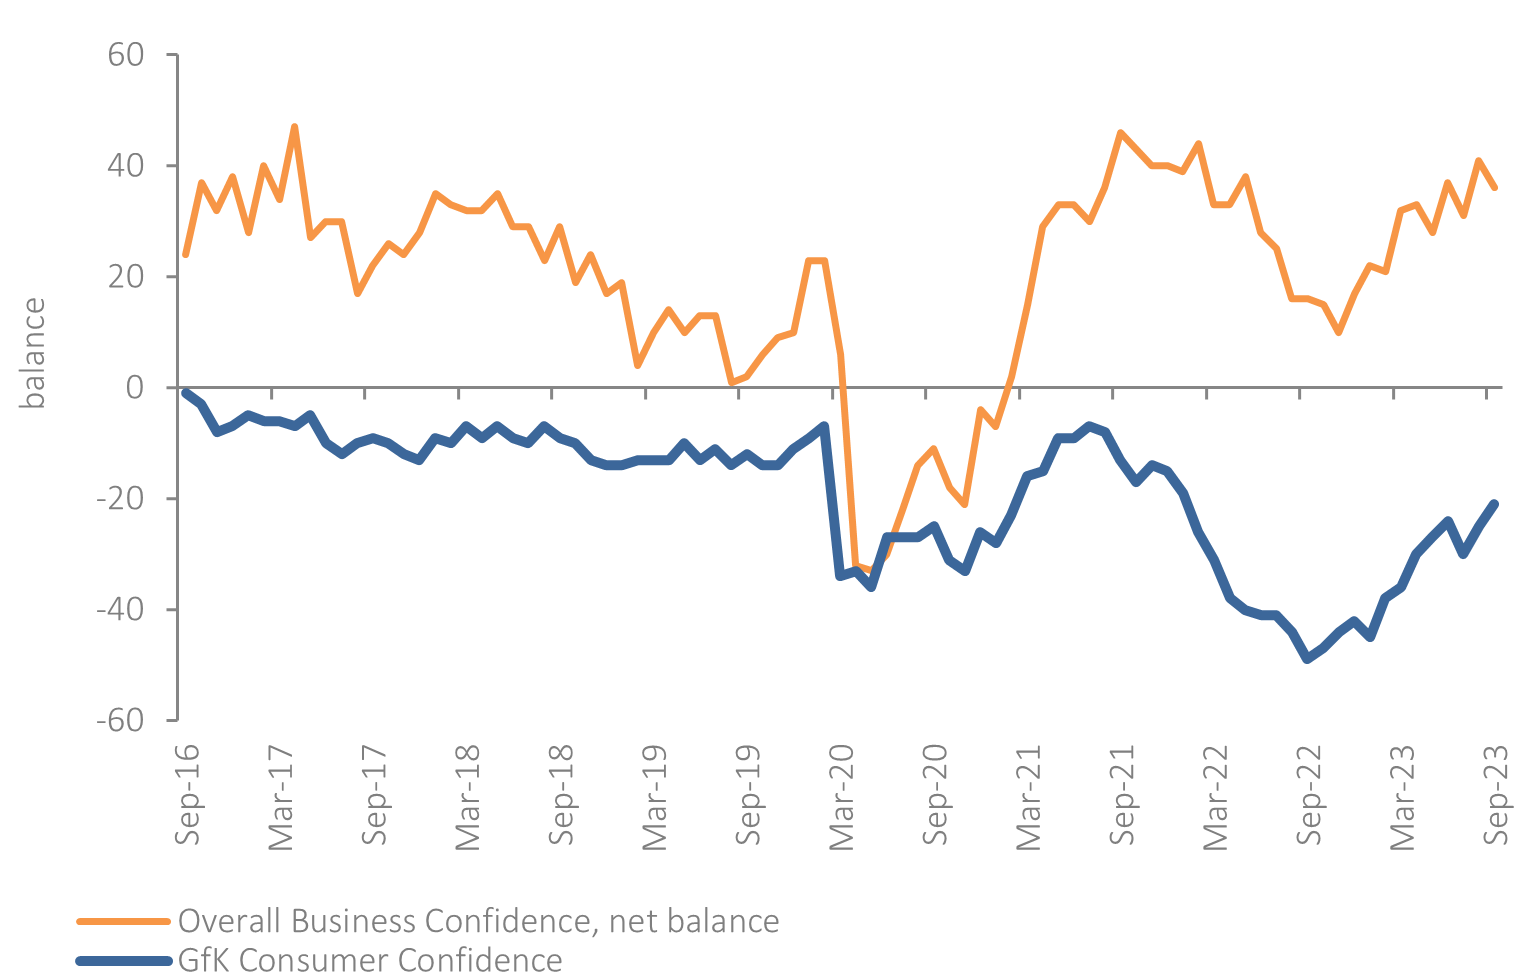
Fig. 1: A confiança dos consumidores aumentou em setembro, mas a confiança das empresas diminuiu
Fonte: GfK, Lloyds
Isto levou a que a confiança dos consumidores subisse quatro pontos em setembro, para -21, o nível mais elevado desde janeiro de 2022, dando continuidade à recuperação observada em agosto (GfK) (Fig. 1).
Os indicadores relativos a decisões de futuro e a compras de grande valor têm vindo a melhorar nos últimos meses, sugerindo um maior otimismo dos consumidores em relação à economia e às suas finanças pessoais.
Dito isto, o indicador geral de confiança mantém-se firmemente em território negativo. As taxas de juro mais elevadas e a inflação acima da meta, a par de um abrandamento previsto no crescimento dos salários, continuarão a exercer pressão sobre o rendimento disponível das famílias nos próximos meses. Um estudo da Retail Economics revela que uma família típica do Reino Unido terá menos 109 libras para gastar na época que antecede o Natal, em comparação com o ano passado
(4.º trimestre de 2023 em comparação com o 4.º trimestre de 2022). Não se prevê uma recuperação significativa do poder de compra das famílias antes de abril de 2024.
A confiança das empresas caiu cinco pontos, para 36%, em setembro (Lloyds), impulsionada por uma queda na confiança do setor retalhista de 44% para 32%, influenciada por perspetivas comerciais menos favoráveis. No entanto, este valor mantém-se acima da média de longo prazo, sendo a média do terceiro trimestre a mais elevada desde o primeiro trimestre de 2022.
A Barbie e o Mundial impulsionam as vendas sazonais
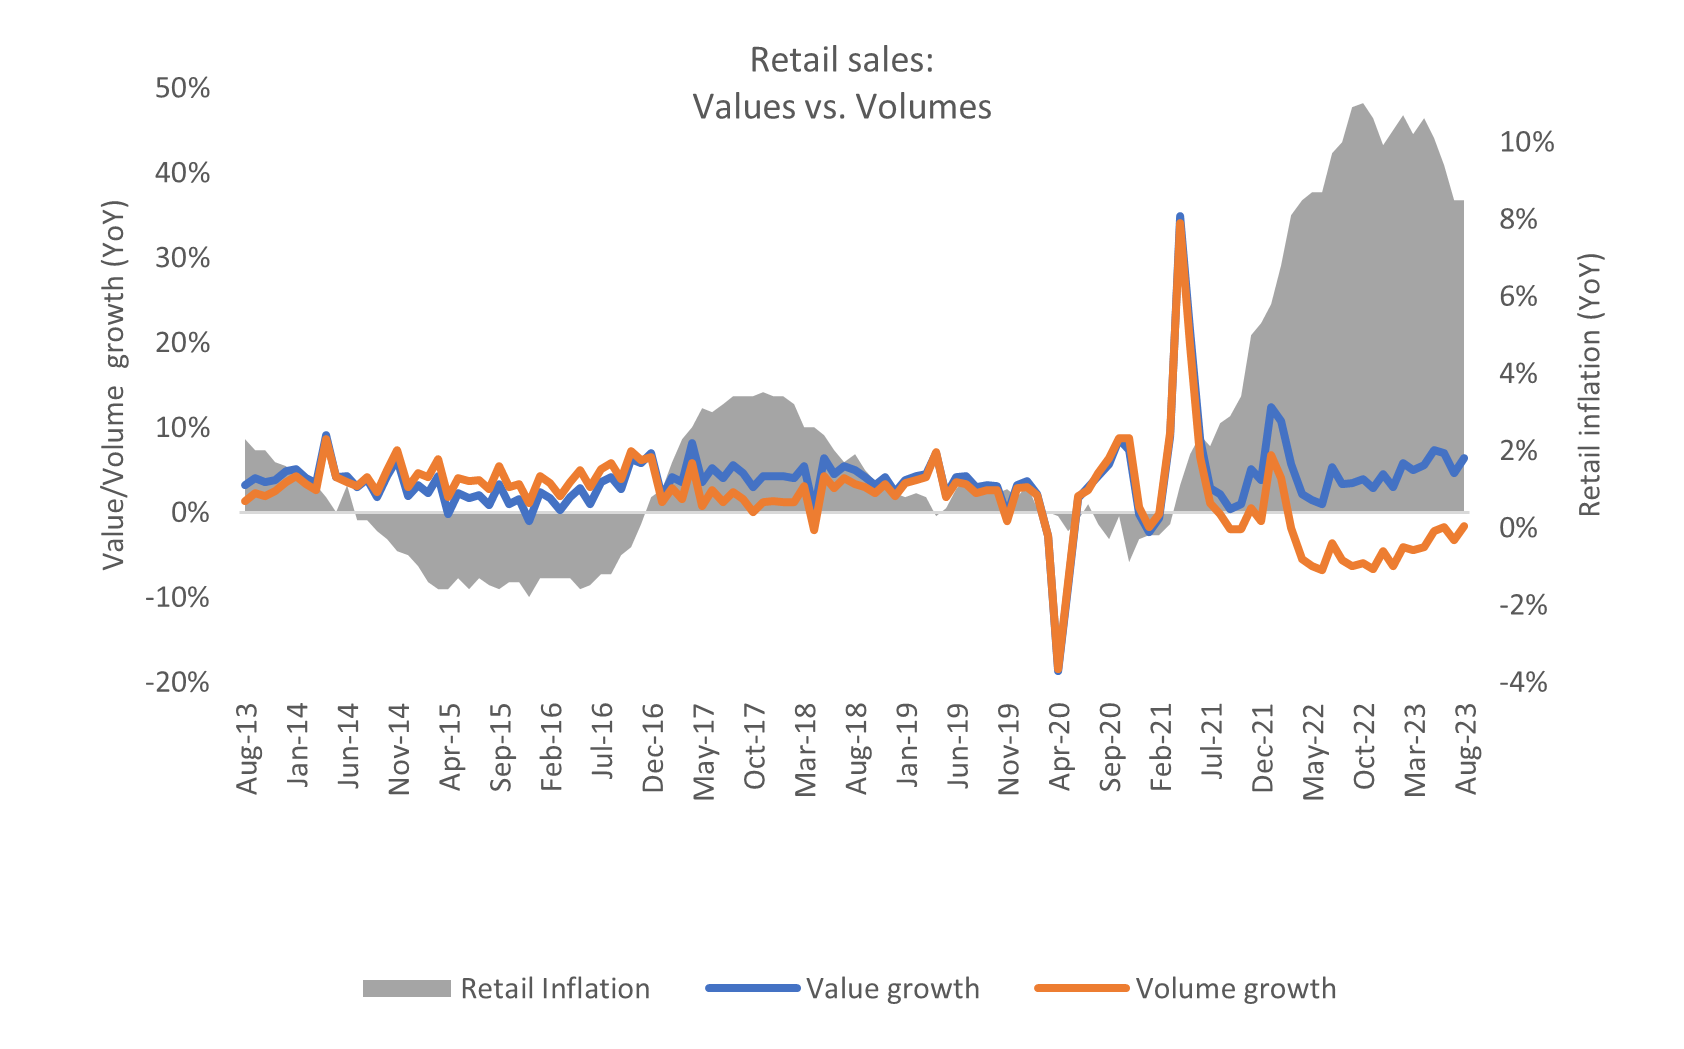
As vendas a retalho aumentaram 4,8 % em termos homólogos em agosto (Retail Economics). Embora isto aponte para uma nova descida nos volumes de vendas, a desaceleração da inflação está a começar a reduzir a diferença entre os valores e os volumes (Fig. 2).
Fig. 2: A queda no volume de vendas a retalho está a abrandar à medida que a inflação diminui
Fonte: ONS, análise da Retail Economics
Os ventos mais fortes de agosto dos últimos 30 anos perturbaram os padrões de vendas de verão nesse mês, mas isso não impediu que a queda no número de visitantes, em comparação com o período pré-pandémico, atingisse os -11% (Springboard), à medida que os consumidores, com dificuldades financeiras, procuravam pechinchas e artigos em saldos de fim de verão nas lojas.
As vendas em agosto foram impulsionadas por eventos importantes, incluindo o lançamento do filme da Barbie, que provocou um aumento nas vendas de roupas, joias e acessórios com temática rosa.
Os artigos alimentares e de desporto relacionados com festas também registaram vendas sólidas, impulsionadas pela campanha das «Lionesses» da Inglaterra, que chegaram à final do Campeonato do Mundo Feminino.
As despesas com férias no estrangeiro também se mantiveram elevadas, o que levou a um aumento nas vendas de artigos essenciais para o verão e de cosméticos.
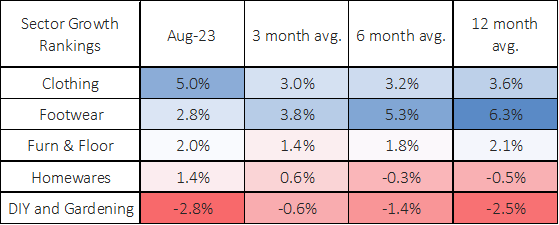
Fig. 3: Vendas a retalho de agosto de 2023 por categoria
Fonte: Índice de Vendas a Retalho da Retail Economics (valor, não ajustado sazonalmente).
Tendências e desenvolvimentos do setor
Vendas fracas na época de regresso às aulas
O mês de agosto costuma marcar o período de pico das vendas de regresso às aulas, especialmente no que diz respeito a uniformes e calçado, com o início do novo ano letivo. No entanto, este ano o início foi lento. Muitos consumidores adiaram as compras essenciais até ao último momento. Embora as vendas tenham recuperado no final do mês, continuaram aquém dos números do ano passado.
As despesas domésticas de valor elevado revelam-se surpreendentemente resistentes
As famílias com rendimentos elevados que decidiram não mudar de casa devido ao aumento das taxas de juro estão, em vez disso, a optar por investir em obras de renovação de grande envergadura nas suas habitações.
A Kingfisher registou uma forte procura por projetos de cozinha e casa de banho de valor elevado na primeira metade do ano, atribuindo esta dinâmica a uma queda nas transações imobiliárias num contexto de subida das taxas de juro. Embora a Wickes tenha registado uma queda de 24,8% no lucro antes de impostos nas 26 semanas até julho de 2023, o seu modesto crescimento de vendas de 0,7% nesse período deveu-se ao seu serviço «Do It For Me» para cozinhas e casas de banho.
Perspetivas para o trimestre de ouro
À medida que o verão chega ao fim, os retalhistas terão o olhar firmemente voltado para o período mais crucial do ano em termos de vendas, à medida que os consumidores se preparam para o Natal. A instabilidade económica persistente aperfeiçoou as competências de compra dos consumidores, o que deverá influenciar o seu comportamento durante a próxima época festiva. Isto inclui uma pesquisa e avaliação exaustivas, compras em vários canais para encontrar as melhores ofertas e, sobretudo, fazer compras mais cedo do que o habitual para distribuir os custos e tirar partido de eventos promocionais como a Black Friday.
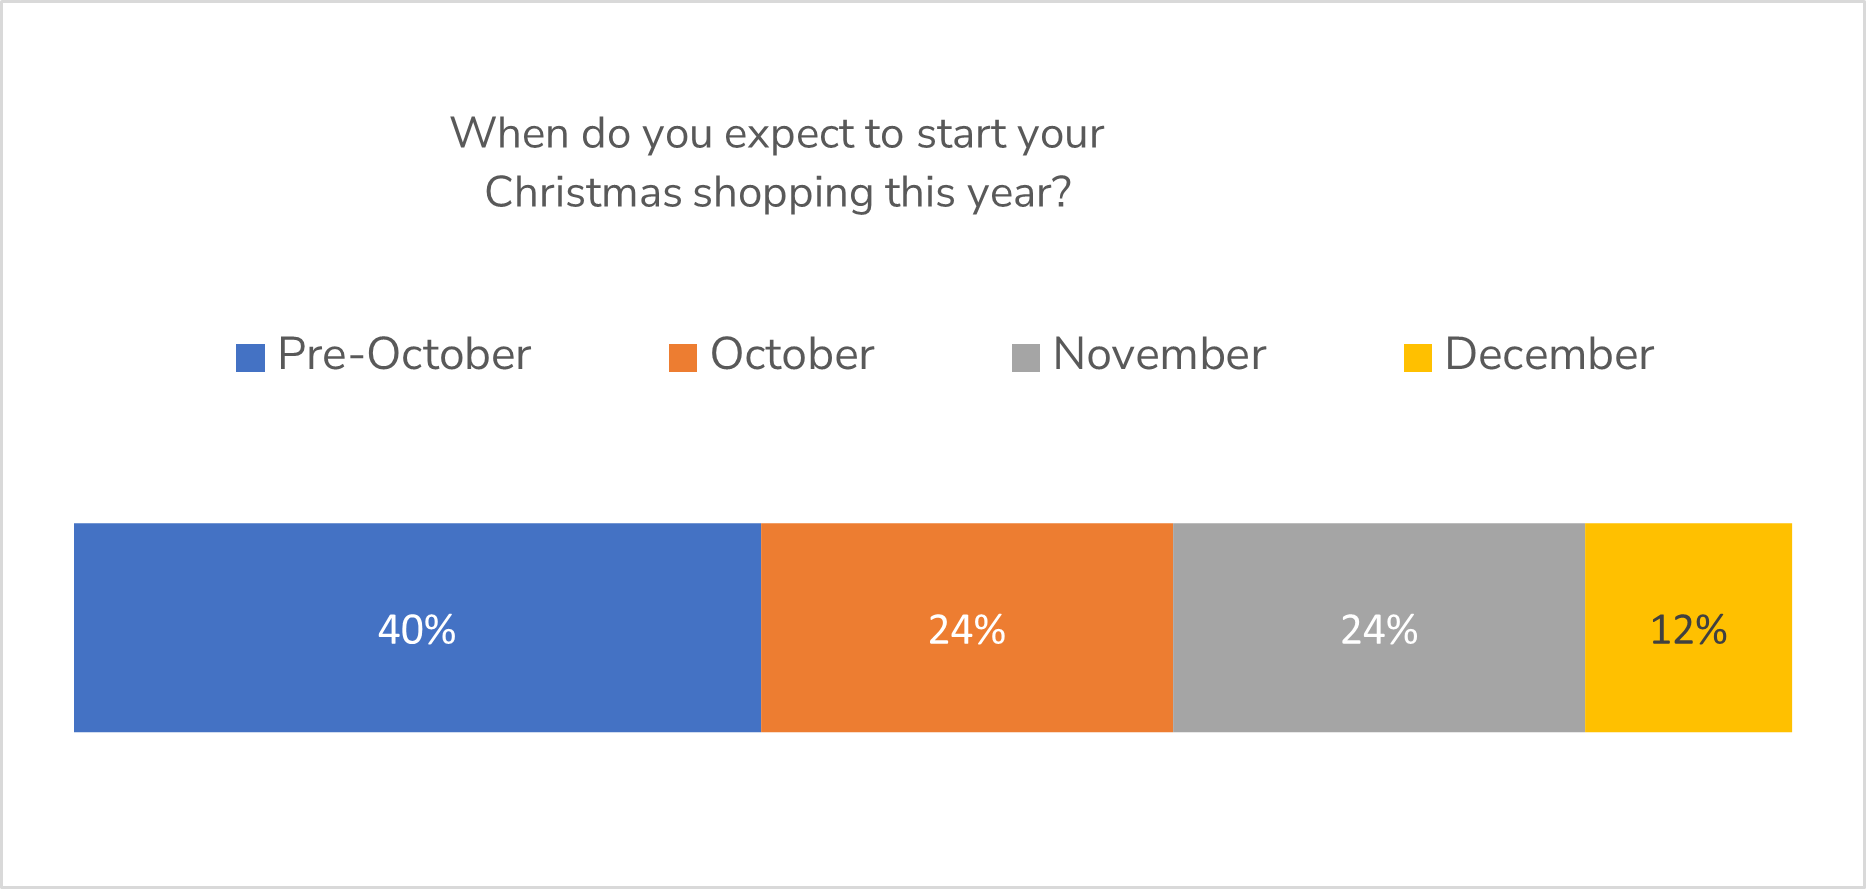
Um estudo da Retail Economics revela que 40% dos agregados familiares do Reino Unido planeiam começar as suas compras de Natal antes de outubro – antes do tradicional período de vendas festivo em novembro e dezembro (Fig. 4).
Os retalhistas terão de se esforçar mais do que nunca para manter os preços competitivos, ao mesmo tempo que atendem a clientes cada vez mais exigentes que pretendem fazer compras tanto online como offline, conforme necessário.
Fig. 4: «Christmas Creep»: Dois em cada cinco agregados familiares do Reino Unido começam as suas compras natalícias antes de outubro
Fonte: Retail Economics, ShipEngine. N = 1 500 famílias do Reino Unido
Sobre a Retail Economics
A Retail Economics é uma consultora independente de investigação económica dedicada exclusivamente ao setor do retalho e do consumo. A nossa investigação e o nosso serviço de adesão proporcionam às organizações uma compreensão mais profunda dos principais fatores económicos que sustentam o setor do retalho, oferecendo a vantagem competitiva necessária para a tomada de decisões críticas em matéria de negócios e investimento.
Por favor, contacte-nos para obter informações sobre os nossos serviços: T: 44 (0)20 3633 3698, W: retaileconomics.co.uk, E: amy.yates@retaileconomics.co.uk,
S: linkedin.com/company/retail-economic